全球最大绿氢项目签约 工业气体行业迎来低碳转型里程碑
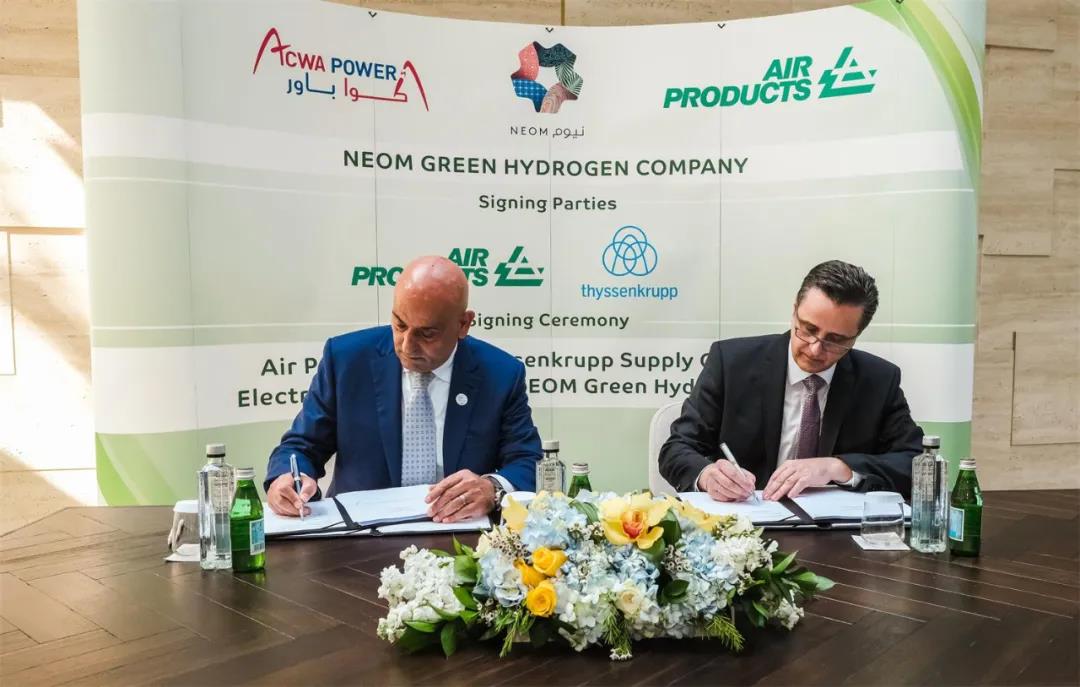
全球最大绿氢项目正式签约,这一标志性事件不仅刷新了可再生能源制氢的规模纪录,也为工业气体行业带来了深远的结构性影响。绿氢作为零碳工业原料和能源载体,正在从示范走向大规模商业化,而工业气体企业则站在这场变革的前沿。
项目概况与规模意义
此次签约的绿氢项目在产能规划上远超此前同类项目,预计将依托大规模可再生能源发电进行电解水制氢,年产绿氢规模达到十万吨级乃至更高量级。项目涵盖从发电、电解、储运到下游消纳的全产业链环节,合作伙伴包括能源企业、电解槽制造商以及工业气体供应商。其规模效应有望显著摊薄绿氢生产成本,推动绿氢从政策驱动转向市场驱动。
从行业角度看,这一项目释放出明确信号:绿氢已不再局限于小规模试点,而是进入以大项目为核心的工业化阶段。对于工业气体行业而言,这意味着传统以灰氢、蓝氢为主的供应体系将加速向绿氢切换,气体企业的业务模式和资产布局面临重构。
对工业气体行业的直接影响
一是供应结构变化。 工业气体公司长期为炼油、化工、钢铁等行业提供氢气和氧气、氮气等气体产品。绿氢项目大规模投产后,绿氢将在合成氨、甲醇、炼化加氢等场景替代灰氢,气体企业需要重新布局氢源,从化石能源制氢转向绿电制氢,并配套建设储氢、运氢和加注设施。
二是商业模式延伸。 传统工业气体以“现场制气+管道供气+零售瓶装”为主,绿氢项目带来的是“可再生能源+电解+储运+综合能源服务”的一体化模式。气体企业有机会从单纯的气体供应商升级为绿氢解决方案提供商,参与项目投资、运营及下游碳管理等环节。
三是竞争格局重塑。 大型绿氢项目往往由能源集团牵头,工业气体企业以技术、设备、运营或股权合作方式介入。具备电解水制氢技术积累、储运能力和客户资源的气体公司将在新一轮竞争中占据优势,而依赖传统制氢路径的企业则面临转型压力。
挑战与风险
绿氢项目大规模落地仍面临多重挑战。成本方面,尽管规模效应可降低单位投资,但绿电价格波动、电解槽利用率和融资成本仍决定绿氢的经济性。基础设施方面,氢气储运体系尚不完善,长距离输氢管道和高压储运装备仍需大规模投资。下游绿氢消纳市场尚在培育,碳价机制和绿氢认证体系有待健全。工业气体企业需在项目选址、技术路线和客户绑定上做出审慎判断。
行业前景展望
全球最大绿氢项目的签约,是工业气体行业低碳转型的重要催化剂。随着更多大型项目落地,绿氢有望在2030年前后进入成本快速下降通道,工业气体行业的氢业务将从边缘走向核心。气体企业需要加强与可再生能源开发商、装备制造商和终端用户的协同,构建覆盖制、储、运、加、用的绿氢生态。对于具备前瞻布局的企业而言,这既是责任,也是新的增长极。
这一签约事件标志着绿氢工业化时代加速到来,工业气体行业正站在从“灰色”走向“绿色”的关键节点,谁能率先完成技术、资产和商业模式的绿色升级,谁就将在下一轮能源转型中赢得主动。
如若转载,请注明出处:http://www.hzfzgas.com/product/52.html
更新时间:2026-11-21 05:28:16